Statut du bailleur privé : dispositif Jeanbrun
Nouveauté de la loi de finance 2026, le dispositif Jeanbrun permet d’alléger la fiscalité des investissements immobiliers. Sont concernés les immeubles :
- Collectifs
- Acquis neuf ou en VEFA (Vente en l’état futur d’achèvement) ou anciens réhabilités
- Livrés avant le 31/12/2028
- Loué nu, à usage de résidence principale
1. Quel est l’avantage fiscal ?
Ce dispositif permet de déduire de ses revenus fonciers un amortissement (*) compris entre 3% et 5,5% par an sur la base de 80% de la valeur du bien et 100% des travaux en cas de réhabilitation.
Cette charge viendra en déduction des revenus locatifs et peut dans certains cas créer un déficit foncier dont une partie peut être déduite de vos autres revenus.
Ce dispositif est incompatible avec l’option du microfoncier. Si vous avez un bien en dispositif Jeanbrun, tous vos biens immobiliers seront exclus de facto du microfoncier. Si vous souhaitez comprendre la distinction entre le régime réel et microfoncier, consulter notre dernier article sur le sujet ici.
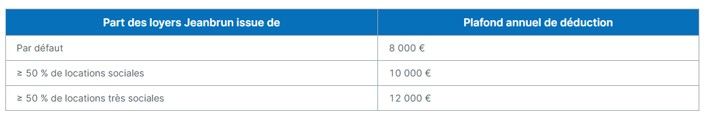
Cet avantage fiscal se cumule avec les autres dispositifs fiscaux car il n’est pas pris en compte dans les plafonds des niches fiscales. Cependant il est plafonné annuellement par foyer fiscal selon le loyer.
2. Comment fonctionne l’amortissement ?
C’est un mécanisme comptable qui constate chaque année la dépréciation d’un bien due à son usure ou au temps et de la déduire comme une charge.
Les conditions à respecter sont les suivantes :
- Engagement de location de 9 ans (l’amortissement reste applicable au-delà)
- Plafonnement de ressource du locataire (identiques au PINEL) – voir tableau 1 ci-dessous
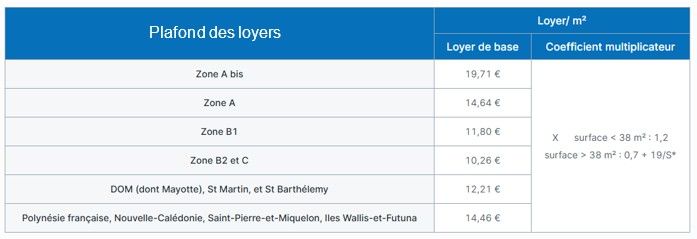
- Plafonnement des loyers (identiques au PINEL) – voir tableau 2 ci-dessous
- Être loué à un tiers
Tableau 1
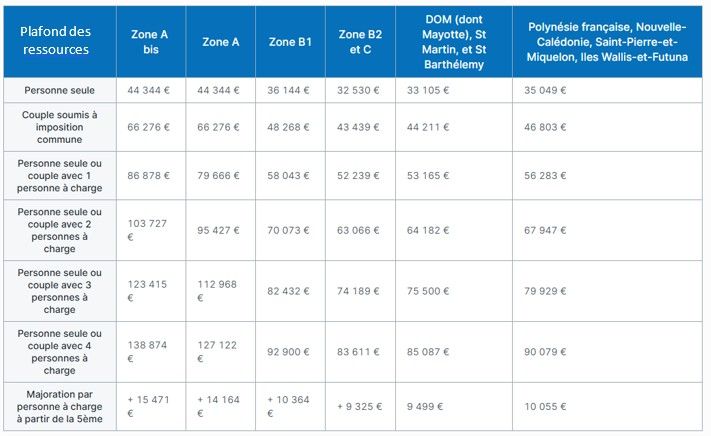
Tableau 2
Pour toutes questions sur le sujet, notre service fiscalité peut vous renseigner.
Contactez-nous par email à l’adresse : fiscalite@asartis.com
